
Hypotéka je forma zajištění, kdy dlužník ručí svou nemovitostí za splacení dluhu. Nemovitost zůstává ve vlastnictví dlužníka, ale věřitel získává přednostní právo na uspokojení své pohledávky z této nemovitosti v případě nesplácení. Věřitel může nemovitost prodat a uhradit dluh z výtěžku, nebo se stát jejím vlastníkem, pokud se nenajde kupec.
Ceny, hypotéky a dostupnost bydlení v Česku
Podle ČBA a ekonomů zdražení úvěrů přinese šanci na vyjednání slev
téma o
ekonomice a společnosti
Obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti.
2 minuty čtení
Co se děje?
Stav nyní: Hypoteční sazby se v říjnu 2026 vyšplhaly nad pět procent a podle některých odhadů mohou růst až k šesti procentům; analytici a Česká bankovní asociace (ČBA) očekávají, že vyšší sazby zpomalí růst cen starších bytů a vytvoří větší prostor pro vyjednání slev při prodeji.
Trhy a dopady: Výroky ministryně financí Aleny Schillerové o rychlém růstu cen hypoték a hrozby regulačních kroků (včetně bankovní daně) už vedly k poklesu akcií tuzemských bank a zvýšení rizikových prémií; současné napětí mezi politikou a bankovním sektorem může dál ovlivňovat nabídku úvěrů[39].
Nabídka a výstavba: Strukturální příčiny zdražování (vyšší ceny stavebních prací a materiálů, daňové a regulační náklady, zdlouhavé stavební řízení) omezují nové projekty a developeři (např. Central Group) odkládají zahájení výstavby, což bude brzdit dostupnost střednědobě až dlouhodobě; současně se však inzerovaná nabídka bytů prudce zvyšuje a tempo růstu cen i nájmů vykazuje známky zpomalování[23][31][22].
Domácnosti a rizika: Vyšší sazby zvyšují měsíční splátky a tlačí část dlužníků blíže ke kritickým poměrům splátek k příjmům; rodiče nadále pomáhají mladým s pořízením bydlení a podíl nesplácených hypoték mírně stoupá, zatímco rekordní zájem o nové hypotéky ukazuje, že poptávka zůstává vysoká i přes zhoršenou dostupnost[34][21][33][38].
Zdroje:
Nejnovější
Podle ČBA a ekonomů zdražení úvěrů přinese šanci na vyjednání slev
19. 10. 2026: Hypoteční sazby rostou k šesti procentům, což může zpomalit růst cen starších bytů a umožnit kupujícím vyjednat slevy.
Dopady
Kdo si polepší, kdo tratí?
mladí lidé (věková skupina 18–35)
Největší problémy se splácením hypoték a nižší schopnost získat vlastní bydlení vedou k odkládání koupě a vzdávání se vlastního bydlení.
nájemníci (nájemní skupiny)
Růst nájmů a vysoké ceny bytů omezují dostupnost nájemního bydlení, zvyšují rozpočtové zatížení a tlak na sociální dávky.
developeři
Vysoké ceny stavebních prací a pozemků a zdlouhavá povolovací řízení zvyšují náklady a vedou k odkladům projektů; současně profitují z vysokých cen bytů.
Česká národní banka (ČNB)
Svými úrokovými rozhodnutími a makroobezřetnostními měřítky výrazně ovlivňuje hypoteční sazby a tím i dostupnost bydlení; její zásahy mohou zpomalit trh nebo zvýšit stabilitu.
ministerstvo pro místní rozvoj / vláda
Legislativní změny (stavební zákon, dotační programy) a státní investice mohou urychlit výstavbu, ale dosud zpožděné reformy brání rychlému zlepšení nabídky.
sociálně slabé domácnosti (příjemově znevýhodněné)
Růst cen bytů a nájmů zhoršuje dostupnost bydlení a zvyšuje tlak na rozpočty a sociální dávky; návrhy a změny politik často nedostatečně pomáhají této skupině.
majitelé nemovitostí / investoři do bytů
Rostoucí ceny zvyšují hodnotu portfolií, ale zpřísnění pravidel pro investiční hypotéky a možné poklesy poptávky zvyšují rizika a likvidnostní tlaky.
banky a hypoteční instituce
V období hypotečního boomu rostou objemy úvěrů a zisky bank, avšak vyšší sazby a politická nejistota zvyšují rizika a tlak na bilance.
Kontext
Dříve jsme psali...
Deloitte a Wienerberger vysvětlují důvody drahých bytů v Česku v roce 2026
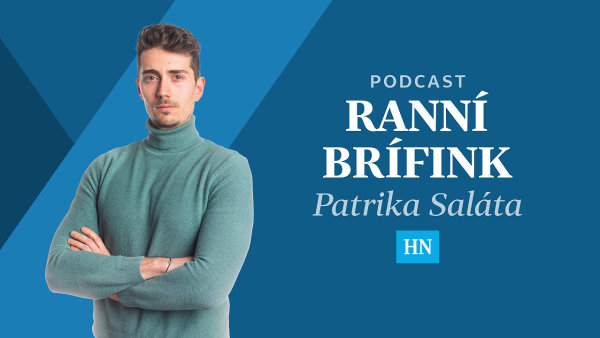
Hlavní příčiny zdražování bytů v Česku odhaluje Kamil Jeřábek ze společnosti Wienerberger na základě Indexu Property 2026 od Deloitte. Proč byty zdražují
Výroky Aleny Schillerové poslaly akcie tuzemských finančních domů na pražské burze dolů

Hrozba zavedení bankovní daně a růst výnosů státních dluhopisů způsobily pokles akcií Erste, Komerční banky i Monety na pražské burze. Proč banky padají
Ministryně financí Alena Schillerová kritizuje banky za rychlý růst cen hypoték v Česku
Cena hypoték v Česku se dostala nad pět procent a podle analytiků je oproti tržním úrokům nižší než v okolních zemích. Proč rostou sazby?
Česká bankovní asociace i data ČNB ukazují, proč drahé bydlení neurčují bankovní marže
Výše splátky úvěru závisí především na cenovce nemovitosti a tržních faktorech, nikoliv na nadměrném zisku finančních domů. Pochopte realitu hypoték
Analýza Broker Consulting ukazuje, jak rodiče pomáhají dětem s drahým bydlením
Rodiče pomáhají dětem s bydlením formou převodu nebo prodeje nemovitostí, ale musí přitom správně načasovat a řídit finanční plán. Jak pomoci dětem
Fakta
📊
2,3%
Podíl neplatičů nájmů
(27. 5. 2025)
📊
10%
Meziroční růst cen bytů Q1 2025
(9. 6. 2025)
💰
380 mld.
Odhad objemu hypoték 2025
(9. 6. 2025)
📊
29 tis.
Stavební povolení vydaná H1 2025
(7. 8. 2025)
📊
40 tis.
Roční výstavba bytů (současně)
(10. 10. 2025)
📊
14,5%
ČNB odhad růstu cen bytů 2025
(19. 11. 2025)
Související
Příbuzná témata
Ještě není...
International Comparison
Jak šel čas
Historický kontext
📉
rok 2025
Nárůst hypotečních sazeb a zlevňování hypoték → slabší poptávka → zpomalení růstu cen nemovitostí
Článek shrnuje, že v roce 2025 sazby stabilizovaly na vyšších úrovních než dříve a postupné zlevňování hypoték i zrušení některých limitů ČNB (DSTI, DTI) vedlo k částečnému oživení trhu.
Vedlo k mírnému oživení poptávky po hypotékách a snížení tempa poklesu prodejů; růst cen nemovitostí zůstával, ale zpomaloval.
🔁
rok 2025
Refinancování a rekordní objemy hypoték v některých měsících
CURRENT: banky v průběhu 2025 vykazovaly vysoké objemy sjednaných hypoték a výrazný podíl refinancování (ČBA, ČSOB, další zdroje).
Zvýšená aktivita refinancování zvýšila objem trhu a krátkodobě podpořila prodeje bytů; zároveň udržela poptávkový tlak na ceny.
🛡️
duben 2026
Zpřísnění pravidel ČNB pro investiční hypotéky (nová definice a limity LTV, DTI)
CURRENT: ČNB od dubna 2026 zavedla přísnější pravidla pro třetí a další rezidenční nemovitosti a pro případy, kde klient počítá s budoucím pronájmem.
Snížilo to poptávku investorů po investičních bytech, částečně uvolnilo konkurenci pro kupující hledající vlastní bydlení; vliv na celkové ceny byl omezený, protože investiční hypotéky tvořily jen menší podíl trhu.
📈
říjen 2026
Hypoteční sazby rostou nad 5 % a nabídkové sazby až k 5,79 % → zpřísněný sentiment
CURRENT: v říjnu 2026 průměrné hypoteční sazby překročily 5 %, nabídkové sazby vzrostly a trh reagoval očekáváním dalšího zdražování.
Zvýšily měsíční splátky, omezily poptávku po starších i nových bytech a daly větší prostor pro vyjednání slev u prodávajících.
🏛️
říjen 2026
Politické výroky o bankovní dani a napětí mezi politiky a bankami → pokles akcií bank a zúžení nabídky úvěrů
CURRENT: výroky ministryně Schillerové v říjnu 2026 o možném sektoru zdanění vedly k poklesu akcií bank a zvýšení rizikových prémií.
Zhoršila se důvěra investorů v bankovní sektor, což mohlo dále omezit ochotu bank uvolňovat kapacity pro úvěry a zpřísnit nabídku hypoték.
🏗️
2025–2026
Developeři odkládají projekty (např. Central Group) kvůli vysokým cenám prací a materiálů → omezení nabídky nových bytů
CURRENT: Central Group a další developeři odkládali zahájení nových projektů vinou vysokých nákladů a zdlouhavého povolování (zmíněno opakovaně v článcích).
Krátkodobě snižuje budoucí nabídku nových bytů na trh, což udržuje tlak na ceny navzdory vyšším sazbám.
💸
2025–2026
Růst nabídky inzerovaných bytů a prodlužování doby prodeje → prostor pro slevy
CURRENT: údaje o rostoucí nabídce inzerátů, prodlužující se době prodeje a zvyšujících se slevách u starších bytů (více článků).
Umožňuje kupujícím vyjednat slevy, zpomaluje tempo růstu cen starších bytů; u některých lokalit vzniká prostor pro stagnaci či pokles realizovaných cen.
⚖️
2026–10
Očekávání růstu hypotečních sazeb až k 6 % a konzervativní postoj bank → snížení kupní síly
CURRENT: experti a hypomonitor uvádějí očekávání růstu sazeb směrem k šesti procentům v důsledku geopolitických rizik a tržních pohybů (říjen–říjen 2026).
Snížení kupní síly domácností, větší prostor pro vyjednání slev u starších bytů, zpomalení růstu cen novostaveb; zároveň zvýšení rizika pro dlužníky při refixacích.
Co to je?
Vysvětlení pojmů
Co to je
Jak to funguje
Hypotéka vzniká zápisem do pozemkového a hypotečního rejstříku na základě hypotekární smlouvy nebo rozhodnutí soudu či správního orgánu. Dlužník si půjčí peníze a jako záruku poskytne svou nemovitost. Pokud dlužník přestane splácet, věřitel má právo nemovitost prodat a získané prostředky použít k úhradě dluhu, což snižuje jeho úvěrové riziko.
Proč je to důležité
Hlavním účelem hypotéky je zmírnění úvěrového rizika věřitele. Pokud dlužník nemůže platit, věřitel má jistotu, že může získat zpět své peníze prodejem zastavené nemovitosti. Pro dlužníka to znamená možnost získat úvěr za výhodnějších podmínek, protože věřitel má zajištěnou návratnost své investice. Hypotéka je tak důležitým nástrojem financování.
Co to je
Splátka je pravidelná peněžitá platba, kterou dlužník postupně vrací svůj dluh. Může jít o měsíční částky u úvěru, půjčky nebo nákupu na splátky.
Jak to funguje
Dluh se rozdělí na více stejných nebo proměnných částí a dlužník platí jednu část každé období (např. měsíčně). Každá splátka obvykle zahrnuje část jistiny (to, co jste si půjčili) a úroky; čím déle splácíte, tím více úroků zaplatíte celkem.
Proč je to důležité
Splátky umožňují lidem koupit dražší věci nebo vzít úvěr, aniž by platili všechno najednou, ale zvyšují celkové náklady kvůli úrokům. Pro domácí rozpočet jde o klíčový ukazatel finanční zátěže — vysoké splátky mohou omezit schopnost platit jiné výdaje.
Otestujte se
Kvíz: Trh s bydlením a hypotečními sazbami (říjen 2026)
Česko
stát ve střední Evropě

Kontinent: Evropa
Hlavní město: Praha
Rozloha: 78.87 tis. km²
Populace: 10.91 mil. (leden 2025)
Měna: koruna česká (8. února 1993 - dosud)
HDP: 250.68 mld. CZK (leden 2019)
Data pocházejí z datové položky WikiData
Strojově generováno
Veškerý obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti. Je určen pro získání rychlého přehledu a orientace. Ověřené informace naleznete v původních článcích Hospodářských novin, které jsou uvedené v odkazech u jednotlivých témat.
Poslední aktualizace: 19. 10. 2026 8:43:00