
Privatizace je převod majetku ze státního vlastnictví do rukou soukromých osob nebo firem. Jde o prodej nebo předání podniků, budov či služeb, které dříve vlastnil stát.
Dopad kuponové privatizace na české investory
35 let od kuponové privatizace: Češi stále investují raději přes fondy než sami do akcií
Uzavřené téma o
společenských pravidlech a společnosti

Obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti.
2 minuty čtení
Co se děje?
Nejaktuálnějším stavem je, že i 35 let po kuponové privatizaci většina Čechů dává přednost investování přes podílové fondy před přímým nákupem akcií, i když poměr se podle nového článku pomalu posouvá ve prospěch přímých investorů [5].
Dlouhodobě problém nekonzistentního ocenění a opakovaných soudních sporů snižoval důvěru drobných investorů v kapitálové trhy; historicky kuponová privatizace umožnila milionům Čechů stát se akcionáři v 90. letech, ale postupem času se mnoho z nich přesunulo k hotovosti a bankovním vkladům [1][2].
Aktuální soudní případy ilustrují strukturální rizika pro drobné akcionáře: vrchní soud potvrdil, že drobní akcionáři Elektráren Opatovice při nuceném odkupu přišli o téměř 200 milionů Kč kvůli podhodnoceným znaleckým posudkům [2], a letitý miliardový spor akcionářů CETIN s PPF se po deseti letech komplikuje poté, co se znalec Tomáš Krabec označil za podjatého a odložil jednání na neurčito, což znovu upozornilo na riziko nedůvěry v spravedlivé ocenění podílů [3].
Novější analýzy doplňují, že ačkoli drobní investoři v počátcích 90. let často vybírali hodnotná aktiva, současný technologicky rozšířený trh nezajistil výrazné zlepšení úsudku drobných investorů; tato zjištění byla zachycena v dřívějších i novějších reportážích o chování investorů [4][5].
Zdroje:
Nejnovější
35 let od kuponové privatizace: Češi stále investují raději přes fondy než sami do akcií
24. 9. 2026: I po 35 letech od kuponové privatizace preferuje většina Čechů investice do fondů před přímým nákupem akcií, i když se poměr pomalu mění ve prospěch přímých investorů.
Řeklo se...
Přehled citací
1
Vysoký dopad
30. ledna 2026
Výše přiměřeného protiplnění, které mělo být poskytnuto, je 22 735 korun,
2
Střední dopad
30. ledna 2026
Výše přiměřeného protiplnění, které mělo být poskytnuto, je 22 735 korun,
3
Střední dopad
30. ledna 2026
Výše přiměřeného protiplnění, které mělo být poskytnuto, je 22 735 korun,
Dopady
Kdo si polepší, kdo tratí?
drobní akcionáři
Menšinoví a drobní akcionáři jsou po letech vystaveni vytěsňování a podhodnoceným posudkům, což snižuje jejich důvěru a přináší výrazné finanční ztráty.
menšinoví akcionáři CETIN/O2/PPF spory
Menšinoví akcionáři řeší dlouhotrvající spory o spravedlivé ocenění a doplatky v miliardových objemech, s nejistým výsledkem soudních řízení.
znalecké kanceláře (řada znaleců)
Opakované kritiky a soudní nálezy ukazují systematické podhodnocování posudků, což zpochybňuje jejich důvěryhodnost a zvyšuje soudní rizika.
PPF (skupiny PPF a majitelé velkých skupin)
Hlavní investoři a majitelé (např. PPF) čelí riziku doplatků, soudních sporů a reputačnímu poškození, zároveň mohou profitovat z transakcí a IPO/exitů.
investiční poradci a distribuce AIF/dluhopisů
Roste regulace a reputační riziko pro poradce kvůli prodejům rizikových dluhopisů a AIF; někteří poradci používají škodlivé modely (předplacené poplatky).
investiční společnosti a AIF fondy
Alternativní fondy nabízejí výnosy a demokratizaci PE, ale čelí rostoucímu dohledu, reputačním rizikům a právním změnám zvyšujícím náklady.
soudy a právní systém
Soudy řeší mnoho sporů o vytěsnění a znalecké posudky; procesy jsou dlouhé a výstupy nejisté, což prodlužuje nejistotu pro aktéry.
spotřebitelé / čeští domácí investoři
Rostoucí zájem o investování přináší větší expozici rizikovým produktům; část investorů profitovala, ale mnozí čelí riziku podvodů a ztrát.
Kontext
Dříve jsme psali...
35 let od kuponové privatizace: drobní investoři uměli dobře vybírat
Drobní investoři na začátku 90. let vybírali investice rozumněji, než by se zdálo, sázíce na hodnotná aktiva, a dnešní trh je technologicky rozšířený, ale úsudek investorů se nijak nezlepšil. Odhal tajemství investování
Letitý miliardový spor akcionářů CETIN s PPF kvůli vytěsnění se komplikuje kvůli podjatému znalci

Znalec Tomáš Krabec se po deseti letech sporu o hodnotu akcií CETIN nečekaně označil za podjatého, což způsobilo odklad soudního jednání na neurčito. Odhalit sporné pozadí
Elektrárny Opatovice a spor s drobnými akcionáři o podhodnocené odkoupení akcií
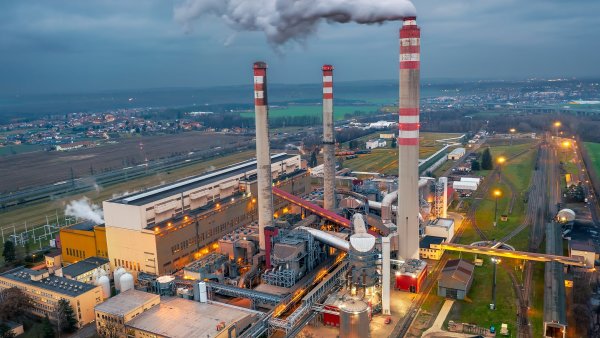
Vrchní soud potvrdil, že drobní akcionáři Elektráren Opatovice byli při nuceném odkupu akcií okradeni o téměř 200 milionů korun kvůli podhodnoceným posudkům. odhalit kuponové tajemství
Příběh kuponové privatizace a proměny českých malých investorů od roku 1991
Češi, kteří se před 35 lety stali masovými akcionáři díky kuponové privatizaci, dnes opět převážně drží úspory v hotovosti nebo bankách, protože ztratili důvěru v investice do cenných papírů. Ztracená důvěra investora
Fakta
💰
180 mil. Kč
Náhrady za akcie Opatovice
(30. 1. 2026)
💰
až 0,5 mld.
Možné úroky k náhradám
(30. 1. 2026)
📊
72.2%
Podíl bodů svěřených fondům
(24. 9. 2026)
📊
27.8%
Podíl investic přímo do podniků
(24. 9. 2026)
📅
10/1991
Měsíc kuponové privatizace
(24. 9. 2026)
👤
Daniel Křetínský
Vlastník Elektráren Opatovice
(30. 1. 2026)
Události
Co a kdy?
říjen 1991
Proběhla kuponová privatizace — rozdělení majetku pomocí kuponových knížek (cena kuponové knížky 1 035 korun).
1993
Akcie Elektráren Opatovice měly výrazně vyšší hodnotu než cena kuponové knížky (uvedeno jako srovnání hodnoty v roce 1993).
2005
International Power Holdings nabídl drobným akcionářům Elektráren Opatovice cenu stanovenou znalcem Vladimírem Smejkalem ve výši 5 808 korun za akcii v rámci vytěsnění.
2015
PPF nabídla za akcii CETIN cenu 172 korun (počátek sporu o cenu akcií CETIN).
rok 2015 — 2016?
Ne, toto datum není explicitně v textech jako událost — žádné další konkrétní datum pro toto období v textech není uvedeno.
2015–2025 (deset let do 2025)
Spor o cenu akcií CETIN mezi PPF a menšinovými akcionáři trvá deset let (uvedeno, že spor trvá již deset let; text publikován 19. 8. 2026, ale datum začátku je explicitně 2015).
rok 2022 — 2023
Roky 2022 až 2023 přinesly prudké znehodnocení úspor, které motivovalo mnoho lidí k aktivnějšímu investování místo pasivního držení peněz na účtu.
2026-01-30
Vrchní soud potvrdil, že skutečná hodnota akcií Elektráren Opatovice měla být 22 735 korun, což vedlo k nárokům na doplatek přes 16 900 korun na akcii; spor o posudky (Grant Thornton vypracoval poslední posudek, který soud uspokojil).
2026-08-19
V článku uvedeno, že Tomáš Krabec se po předvolání označil za podjatého a soudce Martin Valoušek odložil jednání kauzy CETIN bez pevného termínu (současný stav sporu).
2026-08-28
Analýza při 35. výročí kuponové privatizace konstatuje preference drobných investorů z roku 1991 a popisuje současné investiční trendy a nejčastěji obchodované tituly.
2026-09-24
Uvedeno, že s očekávanou novou inflační vlnou se předpokládá, že brzy překročí hranice 50 % investorů, kteří budou akcie kupovat přímo (prognóza uvedená v článku).
Související
Příbuzná témata
Co to znamená
Co se děje
Daň z prodeje podílů fyzických osob nad 40M (od 2025)
Srovnání před a po
💰
Zdanění prodejů podílů
PŘED
Prodej podílů fyzickými osobami byl osvobozen od daně po držbě 3/5 let
PO
Příjmy nad 40 mil. Kč zdaněny i při dlouhodobém držení (zvýšení daňové zátěže)
📋
Časové okno pro ocenění
PŘED
Není nutné mít ocenění hodnoty firmy k pevnému datu
PO
Nutné výpočet tržní hodnoty k 31.12.2024 pro stanovení zdanitelné části
📅
Dopady na trh M&A
PŘED
Prodeje firem nebyly urychleny daní
PO
Očekávané urychlení prodejů v roce 2024; více transakcí a více ocenění/znaleckých sporů
⚖️
Role znalců a auditorů
PŘED
Znalecké posudky používané standardně, méně průběžné ověřování
PO
Vyšší poptávka po znaleckých posudcích; vyžadováno ověření počtu investorů auditorem a očekávané spory o ocenění
Klíčové postavy
🏛️
Vláda (ministr financí)
Navrhovatel daňové změny a autor úsporného balíčku
👤
Majitelé firem (soukromí podnikatelé)
Skupina, která urychluje prodeje společností ještě v roce 2024
👥
Znalci / auditoři / právníci
Ti, kdo budou zpracovávat ocenění k 31.12.2024 a vystupovat ve sporech
Ještě není...
International Comparison
Řeklo se...
Přehled citací
Vrchní soud v Praze
"Výše přiměřeného protiplnění, které mělo být poskytnuto, je 22 735 korun,"
Jak šel čas
Historický kontext
🏛️
1991
Kuponová privatizace v říjnu 1991 umožnila milionům Čechů získat akcie státních podniků prostřednictvím kuponových knížek.
Popis procesu přerozdělení státního majetku v roce 1991; kuponová knížka stála 1035 korun.
Masové zapojení obyvatel do vlastnictví akcií, vznik investičních fondů jako mezičlánek.
Největší privatizační program v dějinách českých zemí
🧾
1992–1993
Velká účast a převod akcií: první vlna (1992–1993) a připsání akcií na účty investorů uzavřely proces kuponové privatizace (připsání akcií bylo právním ukončením procesu).
První vlna kuponové privatizace; stovky milionů akcií přiděleny občanům.
Právní ukončení kuponové privatizace, nastartování kapitálového trhu v Česku.
V první vlně bylo 72,2 % bodů svěřeno fondům, 27,8 % investováno přímo do podniků (viz pozdější průzkumy)
💱
1993
V roce 1993 vzniklo RM‑Systém (1993) jako elektronický trh určený i pro obchodování akcií z kuponové privatizace.
Umožnil drobným akcionářům obchodovat akcie z kuponovky mimo hlavní burzu.
Zlepšil možnost likvidity u některých titulů získaných v privatizaci.
V 90. letech vznikl i pražský burzovní trh, na který později dorazilo velké množství kuponových titulů v létě 1993
🏢
1996
Transformace privatizačních fondů na investiční holdingy (polovina 90. let): řada fondů se přeměnila, což umožnilo koncentraci majetku a mělo za následek ztrátu ochrany drobných akcionářů.
„Transformace“ fondů vedla k přeměně správců a koncentraci vlastnictví v rukou přeměněných subjektů.
Otevřela cestu k ovládnutí firem majoritními vlastníky a následným vytěsňováním minoritářů; zvýšila systémová rizika pro drobné akcionáře.
Tento krok se v odborné literatuře považuje za klíčový moment post-kuponového vývoje trhu
⚖️
1997-03-12
Vytunelování C.S. Fondů (březen 1997) — vyvedení stovek milionů korun z fondů, pozdější soudní spory a státní odškodnění.
Případ CS fondů: převody a podezřelé transakce vedly ke ztrátě 1,23 mld. Kč a následným soudním sporům i odškodněním.
Upozornil na selhání dohledu a vedl ke ztrátě důvěry drobných investorů; státní odškodnění částečně kompenzovalo ztráty.
Jedna z největších krádeží na tuzemském kapitálovém trhu v 90. letech
🧾⚖️
2002–2005 (průběžně)
Posilování ochrany drobných akcionářů: zavedení pravidel povinného odkupu (squeeze‑out) a soudních sporů řešících podhodnocení při vytěsnění.
Opakované soudní spory (např. ocenění akcií PPF, vytěsnění O2/Cetin) ukázaly slabiny při oceňování a znalectví.
Vytvořilo dlouhodobé právní spory a nejistotu ohledně férového ocenění; snižovalo důvěru retail investorů v trh.
Řada nejméně 10–20letých soudních kauz (PPF, O2, Cetin, Elektrárny Opatovice)
🔍
2005–2016 (průběžně)
Růst sporů o znalecké posudky a opakované soudní přezkumy ocenění (např. PPF, EY vs. BDO: spory o ocenění Cespo/Česká pojišťovna; Elektrárny Opatovice — posudky Smejkal vs. Grant Thornton).
Kauzy ukázaly, že znalecké posudky mohou zásadně ovlivnit náhrady menšinových akcionářů a jejich důvěru v trh.
Důsledkem byly roky soudních sporů, doplatky milionů až stovek milionů Kč, zvýšené pochybnosti o nezávislosti znalců.
Elektrárny Opatovice: rozdíl mezi nabídkou 5 808 Kč/akcie a soudním oceněním 22 735 Kč/akcie (dbal doplatek ~180 mil. Kč)
📊
2015–2026 (průběžně)
Současné držení drobných investorů a preference investic přes fondy: 35 let po kuponové privatizaci většina laiků stále investuje raději přes fondy než do přímých akcií, i přes postupné navyšování přímých investorů.
Analýzy i novější reportáže ukazují setrvalou preferenci podílových fondů; technologické změny však pomalu zvyšují podíl přímých investorů.
Struktura vlastnictví ovlivňuje likviditu trhu, chování investorů a potřebu lepší ochrany a vzdělávání drobných investorů.
Poměr fondů ku přímým investorům se historicky měnil — v kuponovce 72,2 % bodů šlo fondům; dnes je poměr retailu investujícího do fondů a přímo do akcií ~2:1, s očekávaným růstem přímých investorů
Co to je?
Vysvětlení pojmů
Co to je
Jak to funguje
Stát může firmu prodat přímo, dát akcie občanům (jako při kupónové privatizaci) nebo je nabídnout investorům. Soukromý vlastník pak rozhoduje o provozu a investicích s cílem snížit náklady, což může zlepšit efektivitu, ale někdy i vést k propouštění nebo zdražení služeb. Z tohoto důvodu se některé oblasti, jako jsou přirozené monopoly (např. rozvody vody nebo elektřiny), často neprivatizují, aby se předešlo zneužití dominantního postavení.
Proč je to důležité
Privatizace mění, kdo vydělává a kdo řídí důležité služby, a může ovlivnit ceny, kvalitu a dostupnost pro občany. Veřejné rozpočty získají jednorázový příjem z prodeje, ale ztrácejí dlouhodobý vliv; špatně vedená privatizace může vést ke koncentraci majetku a sociálním problémům.
Co to je
Akcie je speciální papír, který říká, že jeho držitel vlastní část firmy. Kdo drží akcii, je akcionář a může mít podíl na zisku firmy nebo hlasovat o důležitých věcech týkajících se firmy. Akcionář však ručí jen do výše svého podílu, což znamená, že nepřebírá osobní dluhy firmy.
Jak to funguje
Firma vydá akcie, aby získala peníze od lidí, kteří si je koupí. Cena akcie se mění podle toho, kolik lidí ji chce koupit nebo prodat, tedy podle nabídky a poptávky. Majitelé akcií mohou dostávat zisk z firmy formou dividend, nebo mohou vydělat, pokud akcie prodají za vyšší cenu, než za kterou ji koupili. Naopak riskují ztrátu, když cena klesne.
Proč je to důležité
Akcie umožňují lidem investovat peníze do firem a podílet se na jejich úspěchu. Tím pomáhají firmám získat potřebný kapitál k rozvoji. Kromě zisku z dividend mohou investoři také vydělat na růstu ceny akcií, což může ovlivnit jejich osobní finance a ekonomiku jako celek.
Otestujte se
Kvíz: Dědictví kuponové privatizace a důvěra drobných investorů
Strojově generováno
Veškerý obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti. Je určen pro získání rychlého přehledu a orientace. Ověřené informace naleznete v původních článcích Hospodářských novin, které jsou uvedené v odkazech u jednotlivých témat.
Poslední aktualizace: 11. 10. 2026 7:55:00