
Digitalizace znamená převést něco spojitého, například zvuk nebo obraz, do podoby čísel, která počítač může číst a zpracovávat. Místo plynulého signálu vznikne řada hodnot, které představují původní informaci v jednoduché digitální podobě.
Digitalizace a inovace ve finančních službách v ČR
Filip Zeman z České spořitelny představuje novou roli bank ve finančním řízení firem
Živé téma o
firmě a technologii

Obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti.
2 minuty čtení
Co se děje?
Nejaktuálněji banky v Česku posilují roli v integrovaném firemním bankovnictví: Filip Zeman z České spořitelny představuje vizi, podle níž banky budou integrovat bankovní služby přímo do firemních systémů a využívat umělou inteligenci pro předvídání finančních rizik a řízení likvidity[11].
Téma se vyvíjelo postupně: dřívější články zdůrazňovaly, že unijní směrnice PSD3 otevře fintechům přímý přístup do platebního systému CERTIS a může restrukturalizovat platební trh a zvýšit regulatorní nároky[10], což doplňuje současný důraz bank na poskytování pokročilých služeb pro firmy[11].
Dále zůstává relevantní, že tradiční banky a nové technologické firmy zavádějí digitální produkty a služby — ČSOB uvedla první plně digitální hypotéku vyříditelnou kompletně online[8], Česká spořitelna reportuje zvýšení firemních úvěrů díky datové analýze a digitalizovanému poradenství až o 40 %[9], a lokální hráči jako Monet+ rychle rostou v oblasti sjednocování digitálních plateb a e-dokladů[6].
Rovněž přetrvávají provozní a regulační rizika pro uživatele alternativních platebních služeb: některým klientům Revolutu v Česku byly blokovány účty bez varování, což ilustruje průběžné slabiny v ověřování a provozu fintech řešení[7].
Zdroje:
Nejnovější
Filip Zeman z České spořitelny představuje novou roli bank ve finančním řízení firem
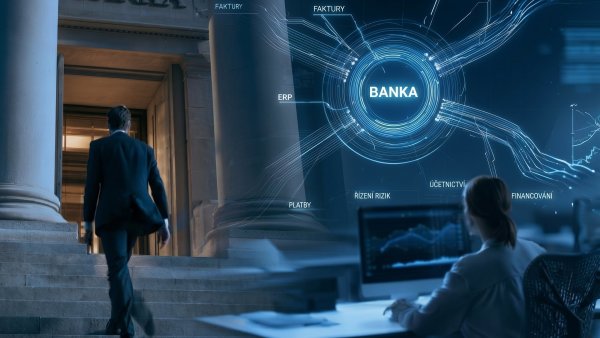
12. 10. 2026: Budoucnost firemního bankovnictví znamená integraci bankovních služeb do firemních systémů s podporou umělé inteligence pro předvídání finančních rizik.
Dopady
Kdo si polepší, kdo tratí?
Klienti bank
Klienti získají pohodlnější digitální služby (multibanking, digitální hypotéky, bankovní identita) a levnější/rychlejší platby; šetří čas a náklady.
České banky (velké retailové banky)
Banky získají příležitost rozšířit služby a monetizovat API, ale čelí konkurenci fintechů, tlakům na marže z plateb a nutnosti investovat do digitální transformace a bezpečnosti.
Fintech společnosti (start‑upy a nebankovní poskytovatelé)
Otevření bankovních dat a PSD3/PSD2 umožní fintechům nabízet nové platební a investiční služby, škálovat a získat tržní podíl; zároveň rostou regulatorní nároky.
Monetární a platební infrastruktura (ČNB, CERTIS)
Rozvoj okamžitých plateb a otevřených rozhraní posiluje národní platební infrastrukturu, ale vyžaduje harmonizaci standardů a zvýšený dozor.
Finanční regulátoři (ČNB, ECB)
Regulátoři získají nástroje pro sjednocení standardů a ochranu spotřebitelů, ale budou muset řešit vyšší režii dohledu a nová rizika (AI, AML).
Obchodníci (maloobchod, e‑shopy)
Mohou snížit náklady za přijímání plateb (okamžité platby, alternativy karty) a zlepšit zákaznickou zkušenost, pokud přijmou nové platební standardy.
Stát a veřejná správa
Digitalizace (bankovní identita, elektronické podpisy) zrychluje poskytování služeb, snižuje administrativu a umožňuje online řízení procesů (hypotéky, daně, katastr).
Investoři a investiční platformy (brokeři, bankovní investiční služby)
Banky rozšiřují investiční nabídku (frakční akcie, ETF) a fintechy tlačí na nižší poplatky; platformy získají nové zákazníky přes bankovní kanály.
Kontext
Dříve jsme psali...
Matěj Novák vysvětluje vliv směrnice PSD3 na fintech a banky v ČR
Nová unijní směrnice PSD3 umožní fintech firmám přímý přístup do platebního systému CERTIS, což výrazně změní platební trh a zvýší regulatorní nároky. Co přinese PSD3?
Norbert Hovančák z České spořitelny o inovacích v bankovnictví a firemních úvěrech
Česká spořitelna díky datové analýze předpovídá potřeby firem a nabízí digitalizované poradenství s až 40 % nárůstem firemních úvěrů. Objevte bankovní revoluci
Revolut v Česku zablokoval účty některým uživatelům bez varování
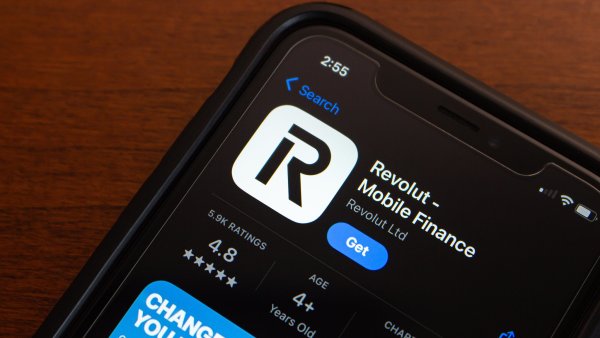
Revolut blokuje účty uživatelů kvůli regulacím a kontrole dokumentů, často bez přesného vysvětlení, což může způsobit komplikace v platbách i investicích. Ochraňte své peníze
ČSOB přichází s první plně digitální hypotékou bez návštěv pobočky v Česku

ČSOB jako první banka umožňuje kompletní online vyřízení hypotéky včetně digitálního podpisu a elektronického odeslání dokumentů na katastr. Jak vyřídit hypotéku online?
Zlínský software house Monet+ svižně roste a sjednocuje digitální platby i e-doklady
Monet+ zpracovává přes 100 miliard eur ročně, má obrat 645 milionů korun a přes 300 zaměstnanců, přičemazon významně roste podíl zahraničních zakázek. Odhalte růstový úspěch
Profil
Matěj Novák – talent z ledové plochy, který se vrátil k tanci
Matěj Novák (nar. 6. listopadu 1989) je český bývalý soutěžní tanečník na ledě, který se proslavil především ve dvojici s Lucií Myslivečkovou – spolu získali titul na Golden Spin of Zagreb 2010 a české mistrovství v roce 2011.
S Myslivečkovou Novák sbíral úspěchy už v juniorském okruhu Junior Grand Prix (stříbro a bronz), na juniorském světovém šampionátu dosáhl 8. místa (2009) a v následujících sezónách se prosadil i mezi seniory: debutoval na světovém šampionátu 2009 (21. místo), v sezóně 2009–10 startoval v Grand Prix (7. místo na Cup of Russia, 9. místo na NHK Trophy) a v sezóně 2010–11 vyhrál Golden Spin, byl 6. na NHK Trophy a 5. na Cup of Russia.
Po sezoně 2010–11 Novák krátce ukončil soutěžní kariéru, aby se věnoval ballroomu, nicméně v roce 2012 se vrátil k lednímu tanci a navázal spolupráci s partnerkou Gabrielou Kubovou; s ní startoval na mezinárodních i domácích soutěžích (mj. 2. místo na českém šampionátu 2013–14 a 27. místo na světovém šampionátu 2014).
V kariéře Matěje Nováka je patrný postup z juniorských startů přes Grand Prix a světové šampionáty až k mezinárodním triumfům; informace o jeho osobním životě v článku nejsou podrobně rozvedeny, známé jsou jeho původní kroky v Pardubicích a fakt, že po krátké přestávce pokračoval v soutěžním ledním tanci s novou partnerkou.
Související
Příbuzná témata
Co to je?
Vysvětlení pojmů
Co to je
Jak to funguje
Nejprve se spojitý signál rozdělí na krátké úseky, které se nazývají vzorky, a u každého vzorku se změří jeho velikost. Tyto hodnoty se pak převedou do čísel v binární formě, kterou počítače používají. Například u obrazu se převádí jednotlivé body (pixely) do barevných čísel. Často se data ještě zkomprimují, aby zabírala méně místa.
Proč je to důležité
Digitalizace umožňuje snadné ukládání, sdílení a úpravu informací bez ztráty kvality při kopírování. Díky tomu můžeme sledovat filmy na počítači, poslouchat hudbu online nebo ukládat rodinné fotografie v lepší kvalitě. Umožňuje také spojení různých typů dat, jako je text, zvuk a obraz, do jednoho zařízení.
Co to je
Česká spořitelna je největší banka v Česku podle počtu klientů (okolo 4,5 milionu) a součástí rakouské skupiny Erste Group. Poskytuje běžné bankovní služby lidem, firmám i veřejnému sektoru a má rozsáhlou pobočkovou i online síť.
Jak to funguje
Banka přijímá vklady (běžné účty, spořící účty, vkladní knížky), vydává platební karty, poskytuje úvěry a hypoteční produkty a nabízí služby pro firmy (leasing, factoring, investice). Funguje jako holdingová skupina s dceřinými společnostmi (stavební spořitelna, penzijní společnost apod.) a propojuje pobočky s internetovým bankovnictvím pro pohodlí klientů.
Proč je to důležité
Jako největší banka má velký vliv na běžné finance lidí i na financování firem a obcí — ovlivňuje dostupnost úvěrů, ceny služeb a bezpečnost vkladů. Díky své síti a službám také urychluje přechod klientů k digitálnímu bankovnictví a podílí se na společenských projektech v ČR.
Česko
stát ve střední Evropě

Kontinent: Evropa
Hlavní město: Praha
Rozloha: 78.87 tis. km²
Populace: 10.91 mil. (leden 2025)
Měna: koruna česká (8. února 1993 - dosud)
HDP: 250.68 mld. CZK (leden 2019)
Data pocházejí z datové položky WikiData
Generuji kvíz...
Matěj Novák
Czech ice dancer

Povolání: tanečník na ledě, choreograf krasobruslení, trenér krasobruslení
Narození: 6. listopadu 1989
Místo narození: Pardubice
Státní občanství: Česko
Data pocházejí z datové položky WikiData
Strojově generováno
Veškerý obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti. Je určen pro získání rychlého přehledu a orientace. Ověřené informace naleznete v původních článcích Hospodářských novin, které jsou uvedené v odkazech u jednotlivých témat.
Poslední aktualizace: 13. 10. 2026 4:12:12