
Umělá inteligence (zkráceně AI) je obor informatiky, který vytváří počítačové systémy schopné řešit složité úkoly podobně jako lidský mozek. Tyto systémy dokáží rozpoznávat obrazy, zpracovávat text nebo řeč a řešit komplexní problémy na základě analýzy dat.
Rozšíření autonomních AI agentů v obchodech
McDonald's využívá AI k doporučení cen Big Maců, ale neurčuje je automaticky
Počínající téma o
technologii a ekonomice

Obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti.
2 minuty čtení
Co se děje?
Nejnověji řetězec McDonald’s používá umělou inteligenci pro analýzu prodejních dat a doporučování cen hamburgerů, přičemž konečné rozhodnutí o cenách stále dělají lidé[8].
Původní téma se zabývá nástupem autonomních AI nákupních agentů, kteří začínají samostatně jednat jako kupující a mění zobrazování produktů, cenotvorbu, slevové mechanismy a platební toky; první nasazení jsou v B2B nákupech a e‑commerce[2][3][1].
V Česku paralelně probíhají iniciativy měnící platební infrastrukturu — fintech Mo.one prosazuje platby z účtu na účet s nižšími poplatky a tlačí banky ke zlepšení rozhraní, což ovlivní, jak budou AI agenti provádět platby mezi účty[7].
Chybějící jasný právní rámec odpovědnosti za jednání AI agentů zůstává zásadní riziko; je třeba smluvních mechanismů, technických rozhraní a pravidel komunikace mezi firemními systémy a AI, aby se předešlo právním a provozním rizikům[4].
Zdroje:
Nejnovější
McDonald's využívá AI k doporučení cen Big Maců, ale neurčuje je automaticky

06. 10. 2026: McDonald's používá AI k analýze dat a doporučování cen franšízantům, ale konečné ceny stanovují stále lidé.
Dopady
Kdo si polepší, kdo tratí?
Firmy poskytující e‑commerce a marketplace služby (např. Amazon, Alza, Rohlík, Košík.cz)
Agentní AI změní zákaznické cesty a snižuje hodnotu display reklam; některé e‑shopy ztratí přímý kontakt se zákazníkem, ti, kdo se nepřizpůsobí, mohou ztratit tržby. Na druhou stranu ti, kdo se přizpůsobí (integrace agentů, API, tokenizace), získají konkurenční výhodu.
Platební společnosti a karetní schémata (Visa, Mastercard)
Rozšíření A2A a Agent Pay, tokenizace a přímé platby oslabením karetních poplatků ohrožují jejich dominantní postavení a objemy transakcí.
Poskytovatelé AI modelů a infrastruktury (OpenAI, Google, Anthropic, Nvidia)
Dodavatelé LLM a infrastruktury umožňují vznik agentního obchodování a platební tokenizaci; jejich ceny a monolitické modely ovlivňují náklady firem na AI.
Komercni banky a vydavatelé karet (ČSOB, Česká spořitelna, Komerční banka, Moneta, Air Bank)
Banky získají nové příležitosti (Agent Pay, tokenizace, služby pro agenty) ale čelí i riziku ztráty transakčního rozhraní a odlivu vkladů k platformám/agentům; zároveň musí investovat do bezpečnosti a adaptace.
Obchodníci / maloobchod (řetězce: Lidl, Albert, COOP, Makro)
Řetězce šetří na karetních poplatcích zaváděním A2A plateb (Cvak) a investují do technologií (AI pokladny), což snižuje náklady a zvyšuje kontrolu nad platebami.
Bankovní regulátoři / Česká národní banka (ČNB) a EU regulace (revidovaná směrnice o odpovědnosti za výrobky, DORA, MiCA)
Regulace a iniciativy (podpora A2A, adaptace pravidel odpovědnosti za AI) mohou chránit spotřebitele i stabilitu trhu, ale zároveň zpomalit některé inovace.
E‑commerce platformy a poskytovatelé platebních brán (Adyen, PayU, Comgate)
Platformy usnadňují integraci agentních plateb a tokenizace; současně jim přinesou nové obchodní příležitosti, ale i tlak na bezpečnost a náklady na adaptaci.
Spotřebitelé / zákazníci e‑commerce
Zákazníci získají pohodlnější nakupování přes AI agenty a personalizované nabídky, ale čelí obavám o důvěru, soukromí a ztrátu kontaktu se značkami.
Mo.one (a další fintechy nabízející A2A řešení)
Alternativní A2A platební služby s nízkými poplatky mají potenciál rozšířit trh a konkurovat kartovým schématům, zejména pro malé obchodníky.
Kontext
Dříve jsme psali...
Češi a Mo.one bojují s Visou a Mastercard za levnější platby a evropskou soběstačnost
Mo.one prosazuje platební systém z účtu na účet s polovičními poplatky a soudně donutil banky k vylepšení svých rozhraní. jak ušetřit na poplatcích
Fórum Hospodářských novin s Blažkem a dalšími o budoucnosti internetových nákupů
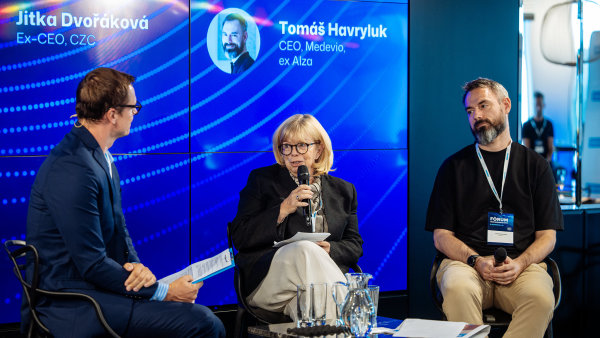
Na fóru Hospodářských novin představili vedoucí představitelé ČSOB, Mastercard a dalších firem, jak umělá inteligence mění a připravuje budoucnost e‑commerce v Česku. Zjistit, jak AI změní nakupování
Debata odborníků na e-commerce o nástupu autonomních AI nákupních agentů a dopadech na banky i e-shopy
AI agenti začínají samostatně nakupovat za zákazníky, což mění platební infrastrukturu a online obchodování. pochop revoluci v nákupech
České právo se potýká s nejasnostmi ohledně odpovědnosti AI agentů při jednání za člověka
České právo zatím nepřesně stanovuje odpovědnost za jednání autonomních AI agentů, kteří mohou samostatně jednat a uzavírat smlouvy za fyzické či právnické osoby. Právní jízda začíná
Expert Michal Černý z Deloitte popisuje budoucnost retailu v éře umělé inteligence a slev

Retail se mění díky umělé inteligenci, která rozhodne, co zákazníci uvidí a koupí, zatímco tlak na slevy a privátní značky stále roste. Ovládněte algoritmy nákupu
Fakta
📅
2026-03-05
Global Ecommerce Congress
(5. 3. 2026)
📊
>50
Počet řečníků na kongresu
(5. 3. 2026)
📊
>500
Počet účastníků networkingu
(5. 3. 2026)
📊
393%
Nárůst návštěv z AI zdrojů
(9. 9. 2026)
📊
1000%
Nárůst nákladů na AI tokeny (ČSOB)
(9. 9. 2026)
💰
0,49%
Poplatek Mo.one pro obchodníky
(1. 10. 2026)
Související
Příbuzná témata
Ještě není...
International Comparison
Jak šel čas
Historický kontext
⚖️
rok 2025
Evropská Komise stáhla navrhovanou směrnici sjednocující odpovědnost za AI
Uvedeno v článku o právní nejistotě kolem autonomních AI agentů; EK v roce 2025 stáhla směrnici, která měla sjednotit pravidla odpovědnosti v EU.
Zůstala právní nejistota řešena na národní úrovni; zvýšila potřebu národních adaptačních zákonů a smluvních mechanismů.
⚖️
prosinec 2026
Účinnost revidované směrnice EU o odpovědnosti za vadné výrobky zahrnující software a AI
Zmiňováno jako budoucí právní krok v textu o nevyjasněné odpovědnosti AI agentů.
Rozšíří objektivní odpovědnost i na software a AI; poškozený bude muset prokázat vadu, škodu a příčinnou souvislost.
💼
2016
Rozsáhlý nástup zájmu velkých IT firem o akvizice AI start‑upů (Google, Microsoft, Apple atd.)
V kontextu historického vývoje AI: od roku 2011 až 2016 rychlý nárůst akvizic, v roce 2016 obzvlášť výrazný.
Zrychlení vývoje AI technologií, koncentrace kapacit a investic do cloudové infrastruktury.
🛒
leden 2025
Začátek veřejného boomu agentních AI (OpenAI, Google, další) a první pilotní služby pro agentní nákupy
V kontextu přechodu od poradních LLM k autonomním agentům, zmíněny pilotní projekty Buy for Me, Instant Checkout a agentic commerce piloty.
Změna v e‑commerce: AI může vyhledávat, porovnávat a nakupovat; nutnost nových rozhraní pro komunikaci stroje‑stroje.
🧾
19. května 2026
Rohlík spustil agentické placení (Maia) — první velký evropský online supermarket nabízející placení přes AI chatbota
Rohlík jako první velký evrop. hráč umožnil dokončení nákupu v rozhraní AI asistenta Maia včetně autorizace platby, pokud banka nevyžaduje další ověření.
Praktický příklad agentních plateb v Česku; zrychlení adopce agentního nakupování v potravinách.
🏦
26. května 2026
Varování o riziku odlivu vkladů z bank kvůli agentním AI (studie McKinsey / diskuse)
Analýzy ukazují, že agenti mohou automaticky optimalizovat rozložení vkladů a přesouvat úspory mezi institucemi; hrozí masivní změna bankovního modelu.
Banky budou nuceny vyvíjet vlastní agentní služby a posílit regulaci či zákaznické rozhraní, aby udržely loajalitu klientů.
💳
1. října 2026
Mo.one (fintech) prosazuje přímé platby z účtu na účet s nízkými poplatky a soudní spory o bankovní API
Popis vývoje platební infrastruktury v Česku; Mo.one tlačí banky na otevření API a nabízí poplatek 0,49 %; probíhají smíry a soudní řízení s bankami.
Zvýšený tlak na alternativní A2A platby, snížení závislosti na Visa/Mastercard; ovlivní způsob, jak AI agenti provádějí platby mezi účty.
📣
5. března 2026
Global Ecommerce Congress 2026 v Praze — masivní diskuse o AI a agentním commerce
Kongres soustředil přes 50 odborníků a 500+ účastníků; program se zaměřil na AI‑first strategie, agentic commerce a bezpečnost.
Konsolidace povědomí české e‑commerce o nutnosti adaptace na agentní nakupování a tvorba sítí mezi aktéry ekosystému.
Co to je?
Vysvětlení pojmů
Co to je
Jak to funguje
AI využívá různé metody, především strojové učení a neuronové sítě. Systémy se učí rozpoznávat vzory v datech a vytvářet si vlastní pravidla pro řešení úkolů. Mohou být úzce zaměřené na jeden typ úlohy (jako virtuální asistenti) nebo komplexnější pro řešení různorodých problémů.
Proč je důležité
Umělá inteligence nám pomáhá v mnoha oblastech - usnadňuje práci, zlepšuje medicínu nebo dokáže předpovídat počasí. Ale protože se učí z dat, může někdy chybovat nebo být nespravedlivá, proto je důležité ji správně řídit a sledovat její dopady na společnost.
Otestujte se
Kvíz: Agentní AI, e‑commerce a platební změny v Česku
Strojově generováno
Veškerý obsah této stránky je strojově generovaný pomocí pokročilých systémů umělé inteligence (AI). Neprošel redakčním zpracováním a může obsahovat chyby nebo nepřesnosti. Je určen pro získání rychlého přehledu a orientace. Ověřené informace naleznete v původních článcích Hospodářských novin, které jsou uvedené v odkazech u jednotlivých témat.
Poslední aktualizace: 11. 10. 2026 7:53:16